


公開日:2026年10月29日 更新日:2026年10月29日
「医療保険に毎月6,000円払っているけれど、高いのかな?」
「月額6,000円で、どれくらいの入院保障を用意できる?」
「保障を減らして保険料を抑えても大丈夫?」
このように悩んでいませんか。
結論からいうと、医療保険の月額6,000円が高いかどうかは、年齢・性別・保障内容・保険期間によって異なります。 同じ6,000円でも、入院保障を中心に備えている人と、手術などの保障を付けている人とでは、内容が違います。
大切なのは、保険料を一律に高い・安いと決めることではありません。公的医療保険と貯蓄でまかなえる金額を確かめ、足りない部分を無理なく補うことです。
この記事では、月額6,000円の負担感、入院時にかかる費用、年代別の保険料例、見直す際のポイントを順番に解説します。あわせて、必要な入院保障を選べるプラス少額短期保険の「スマート共済」をご紹介します。
1.医療保険の月額6,000円は高い?
保険料だけでは「高い・安い」を判断できない
医療保険の月額6,000円は、すべての人にとって高いわけでも、安いわけでもありません。たとえば、若い方と高齢の方では、同じ入院保障でも保険料が大きく異なる場合があります。
また、入院時だけ給付金が支払われる保険と、手術や先進医療にも備える保険を、月額保険料だけで比較しても、保障の違いは判断できません。
月額6,000円を判断する3つの基準
① 必要な入院・手術保障があるか
② すでに加入している保険と重複していないか
③ 将来の保険料も無理なく払い続けられるか
「月額保険料6,000円」と「入院日額6,000円」は別の意味
「医療保険 6,000円」と検索するときは、毎月支払う保険料を指す場合と、入院1日あたり受け取る給付金を指す場合があります。意味を分けて考えることが大切です。
| 用語 | 意味 |
|---|---|
| 月額保険料6,000円 | 保険会社に毎月6,000円を支払う |
| 入院給付金日額6,000円 | 所定の入院をした際、給付対象となる1日につき6,000円を受け取る設定 |
本記事は主に月額保険料6,000円の妥当性を解説します。入院給付金日額については、後半でも説明します。
2.月額6,000円を払うと年間・長期でいくら?
年間では72,000円、10年間では72万円
月額6,000円を支払うと、1年間の保険料は72,000円です。仮に同じ保険料がずっと続くとすると、10年間で72万円、20年間で144万円になります。
月額6,000円がずっと変わらないと仮定した単純計算
注:上記は6,000円×12か月×年数の計算例です。更新で保険料が変わる商品などでは、実際の総支払保険料とは異なります。
「使わなかった保険料がもったいない」と感じたら
掛け捨て型の保険は、給付金を受け取らなかった場合でも、保険料が原則として戻る仕組みではありません。一方、保険に加入する目的は、将来起こるかもしれない支出に備えることです。
保険料が戻るかどうかだけで判断せず、必要な保障をどのくらいの負担で持てるのかを確認しましょう。入院時の出費を貯蓄だけで対応できるなら、保障を小さくする、あるいは新たな保険を増やさない選択肢もあります。
3.入院したときの自己負担はいくらかかる?
2025年度調査では入院時の自己負担総額は平均18.7万円
公益財団法人生命保険文化センターの「2025年度 生活保障に関する調査」では、直近の入院時の自己負担費用は総額で平均18.7万円、1日あたり平均24,300円でした。
直近の入院で実際に支払った自己負担費用の平均
※出典:公益財団法人 生命保険文化センター「入院費用(自己負担額)はどれくらい?」
この調査には、治療費・食事代・差額ベッド代のほか、交通費や日用品なども含まれています。また、高額療養費制度を利用した場合は、利用後の自己負担額です。
ただし、これは入院経験者の平均値であり、全員が18.7万円を支払うわけではありません。また、1日あたりの平均額を入院日数に掛けても、平均的な入院総額にはなりません。
公的医療保険には高額療養費制度がある
日本の公的医療保険には、1か月の保険診療にかかる窓口負担が所定の上限を超えた場合に、その超えた分が支給される高額療養費制度があります。上限は年齢や所得などによって異なります。
厚生労働省が示す2026年8月以降の例では、70歳未満・年収約370万~510万円の方が医療費100万円の治療を受けた場合、対象となる自己負担額は約9.3万円まで抑えられます。
ただし、入院時の食事代や差額ベッド代などは、一般に高額療養費制度の対象外です。対象となる医療費が抑えられても、その他の自己負担が残る場合があります。
保険を選ぶ前の考え方
「入院費用の平均18.7万円を、すべて保険で準備する必要がある」とは限りません。貯蓄・家計の余裕・公的制度・既存保障を考え、自分で負担するのが難しい部分を中心に備えましょう。
4.月額6,000円で考えたい保障の選び方

まずは入院給付金日額を考える
入院給付金日額は、所定の入院をしたときに1日あたりいくら受け取るかという金額です。日額を高くすれば受取額は大きくなりますが、その分、月々の保険料も高くなる傾向があります。
入院日額3,000円・5,000円・8,000円を比較すると、たとえば所定の10日間の入院に対する単純計算上の給付金額は次のとおりです。
| 入院給付金日額 | 10日間の単純計算 |
|---|---|
| 3,000円 | 30,000円 |
| 5,000円 | 50,000円 |
| 8,000円 | 80,000円 |
注:これは「日額×10日」の計算例です。実際の給付には、保障開始時期、対象となる入院、支払限度日数など所定の条件があります。
必要に応じて手術・先進医療への備えを考える
入院保障だけで不安が残る場合は、手術を受けたときの給付金や、所定の先進医療による技術料への備えも検討対象になります。ただし、保障を増やすほど保険料負担も増えやすくなります。
「月6,000円を使い切る」のではなく、何に備える必要があり、どの保障なら優先度が高いかを考えることが大切です。
終身型と更新型では将来の負担が違う
医療保障には、保障期間が一生涯続くタイプや、一定期間ごとに契約を更新するタイプなどがあります。更新型は更新時の年齢で保険料が変わることがあるため、加入時の金額だけでは判断できません。
長く備える予定なら、5年後・10年後の保険料や保障期間も確認しましょう。
5.年齢別・スマート共済の月払保険料例
入院日額5,000円で比較すると、年齢による違いが見える
具体的な保険料のイメージとして、プラス少額短期保険「スマート共済」の入院保障特約を見てみましょう。以下は入院給付金日額5,000円を選んだ場合の月払保険料例です。
| 年齢 | 男性(月払) | 女性(月払) |
|---|---|---|
| 20~24歳 | 1,460円 | 2,620円 |
| 30~34歳 | 1,380円 | 4,410円 |
| 40~44歳 | 1,520円 | 1,960円 |
| 50~54歳 | 2,060円 | 1,870円 |
| 60~64歳 | 2,910円 | 2,200円 |
| 70~74歳 | 3,640円 | 2,640円 |
| 75~79歳 | 4,560円 | 3,630円 |
| 80~84歳 | 5,970円 | 5,090円 |
| 85~89歳 | 7,980円 | 6,960円 |
※出典:プラス少額短期保険「スマート共済 保険料表(月払)」
注:入院保障特約のみを選んだ場合の例です。手術保障特約・先進医療保障特約・死亡特約などを付加する場合、保険料は変わります。新規申込みは満20~89歳が対象です。
たとえば、80~84歳男性では入院日額5,000円の保障で月払5,970円ですが、70~74歳男性の同じ保障は月払3,640円です。同じ入院日額であっても、年代によって月額6,000円に対する余裕が異なることがわかります。
同じ年代でも入院日額の選び方で保険料が変わる
次は70~74歳の保険料を例に、入院日額3,000円・5,000円・8,000円を比較した表です。
| 入院給付金日額 | 70~74歳男性 | 70~74歳女性 |
|---|---|---|
| 3,000円 | 2,180円 | 1,580円 |
| 5,000円 | 3,640円 | 2,640円 |
| 8,000円 | 5,820円 | 4,220円 |
※出典:プラス少額短期保険「スマート共済 保険料表(月払)」
70~74歳男性の場合、入院日額8,000円の保障でも月払5,820円という例があります。ただし、ここに手術保障などを追加すると月額6,000円を超える場合があるため、最終的な保険料は選択した保障の組み合わせで確認する必要があります。
自分の年齢に合う保障を確認したい方へ
入院給付金の日額や、保障の組み合わせを資料で比較できます。

こちらから必要項目を記入の上、無料の資料をご請求ください。
6.月6,000円の医療保険を見直す5つのポイント
① 現在の保険で何が保障されるかを確認する
まずは契約中の保険の証券や保障内容を確認しましょう。「毎月6,000円払っている」だけでは、どのような場合にいくら受け取れるのかは判断できません。入院日額・手術給付金・保障期間・更新条件を整理することから始めます。
② 公的保障と貯蓄を差し引いて考える
高額療養費制度などの公的保障と、入院時に使える貯蓄を確認します。すでに十分な備えがある場合、追加の保障が必要ないこともあります。
③ 不要な特約・重複した保障がないか調べる
複数の保険に加入している場合は、同じ目的の保障を重ねていないかを確認しましょう。特約を減らす際は、同時に失われる保障や将来の再加入条件にも注意が必要です。
④ 保険料が今後どう変わるかを確認する
更新型は、今の保険料と更新後の保険料が同じとは限りません。月6,000円の負担を判断するときは、家計の見通しとあわせて将来の支払いも考えましょう。
⑤ いまの契約をすぐに解約しない
見直すときは、新しい保険の加入可否や保障開始時期が確認できるまで、既存契約を安易に解約しないことも大切です。健康状態や年齢によっては、同じ条件で入り直せないことがあります。
- 入院日額・手術保障・保障期間を確認した
- 公的保障と貯蓄でまかなえる額を考えた
- 保障の重複を確認した
- 更新後も保険料を払えるか考えた
- 今の契約を解約する前に新しい保障条件を確認する
7.必要な入院保障を選べる「スマート共済」
入院保障を基本に必要な特約を組み合わせられる
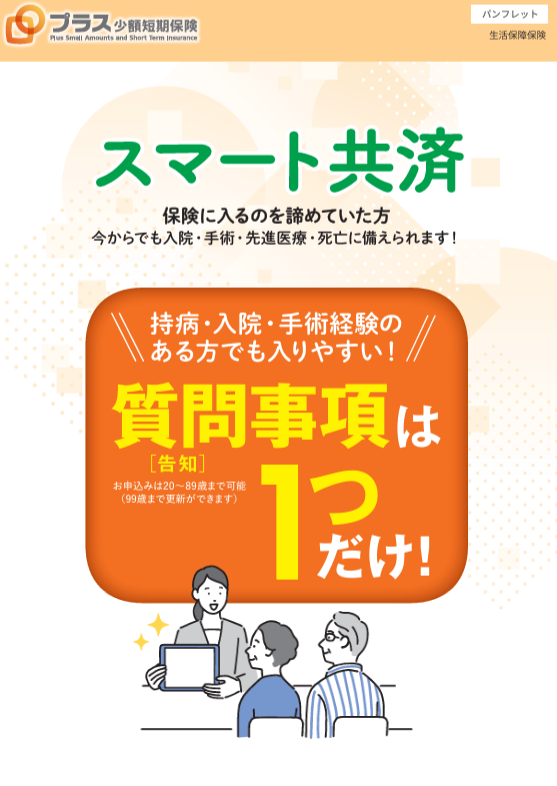
医療保険の月額6,000円が自分に合っているかを考えたうえで、必要な入院保障を選びたい方には、プラス少額短期保険の「スマート共済」が選択肢になります。
プラス少額短期保険の生活保障保険
スマート共済
所定の病気やけがによる入院を1日目から保障。入院保障特約を基本に、手術保障特約・先進医療保障特約などを条件に応じて組み合わせられます。
一律に保障を大きくするのではなく、自分が不足すると考える部分を検討できるのが特徴です。
スマート共済で検討できる保障

| 保障 | 主な内容 |
|---|---|
| 入院保障特約 | 所定の入院に対し、1日あたり3,000円・5,000円・8,000円から選択 |
| 手術保障特約 | 所定の手術に対する給付金を設定 |
| 先進医療保障特約 | 所定の先進医療の技術料を上限50万円まで保障 |
| 死亡特約 | 死亡時の所定の保険金を設定 |
特約の付加条件や保障の組み合わせには制限があります。入院日額や保険料と一緒に、必要な保障を資料で確認してください。
持病・既往歴が気になる方も検討しやすい告知設計

スマート共済の健康状態に関する告知項目は1つです。現在入院中であるか、過去3か月以内に入院や手術をすすめられたり、説明を受けたりしたことがあるか、このたった1つの告知に該当しなければお申し込みいただける保険です。
持病や手術歴・入院歴から保険を諦めていた方でも、万が一に備えられるよう、告知は1つに限定しています。
「持病があり薬を飲んでいる」
「1年前に入院したばかり」
「がんなど大きな病気で入院・手術をしたことがある」
このような方でも1つの告知に該当しなければお申込みいただけるため、気になる方はまずはお気軽に資料請求やお問い合わせにてご確認ください。
保険料・保障条件をまとめてチェック
月額6,000円という予算が合うか、保障の内容と注意点を資料で見比べられます。

必要項目をご記入の上、無料の資料を請求ください。
8.スマート共済を検討する前の注意点
1年更新型で、更新時に保険料が変動する
スマート共済は1年更新型の生命保険です。保険料は5歳刻み、90歳以降は1歳刻みで変動します。満20~89歳まで新規申込みができ、最長99歳まで更新可能ですが、将来も加入時と同じ保険料が続くわけではありません。
責任開始から6か月以内は給付額が50%になる条件がある
責任開始から6か月以内に支払事由が生じた場合、各保障の支払額は原則50%になります。ただし、入院保障・手術保障について、不慮の事故による傷害を直接の原因とする場合は、この取扱いの例外があります。
9.医療保険の月額6,000円についてよくある質問
Q.医療保険に毎月6,000円払うのは払いすぎですか?
A.年齢・性別・保障内容などによって判断が異なります。月額保険料だけでなく、入院や手術で実際に受け取れる給付金、更新後の負担、既存保障との重複まで確認してください。
Q.月額5,000円以下でも入院保障を用意できますか?
A.年齢や選ぶ保障によっては可能です。たとえば、スマート共済で70~74歳男性・入院日額5,000円の入院保障特約を選んだ場合、月払保険料は3,640円です。ただし特約追加などにより総保険料は変わります。
Q.医療保険は入院日額5,000円で十分ですか?
A.十分かどうかは、入院時にかかる費用、貯蓄、公的保障、すでに加入している保険によって異なります。日額だけでなく、どの入院が対象となるか、支払限度日数にも注意しましょう。
Q.月額6,000円と入院日額6,000円は同じですか?
A.異なります。月額6,000円は毎月支払う保険料、入院日額6,000円は所定の入院をした際に1日あたり受け取る給付金の設定です。混同しないようにしましょう。
Q.80代でも月額6,000円程度の保障はありますか?
A.商品・性別・保障内容によって異なります。スマート共済では80~84歳男性で入院日額5,000円の入院保障特約が月払5,970円、同年代女性では5,090円という例があります。ほかの特約を付ける場合は予算を超えることがあります。
Q.持病があってもスマート共済に申し込めますか?
A.スマート共済は告知項目が1つで、持病や既往歴のある方も検討しやすい設計です。ただし、すべての方が加入できるわけではありません。最新の告知項目や申込条件をご確認ください。
10.まとめ|月額6,000円が妥当かは必要な保障で判断
医療保険の月額6,000円が高いか安いかは、保険料だけでは決まりません。年齢・保障内容・公的医療保険・貯蓄・将来の負担を合わせて考えることが大切です。
「月6,000円でどれだけ保障を付けられるか」よりも、「自分に必要な保障はいくらか」を先に決めることで、保険料を使いすぎずに備えやすくなります。
入院日額を選んで備えたい方や、現在の保障に足りない部分があると感じる方は、スマート共済の資料を取り寄せて比較してみてください。保険料だけでなく、更新条件や給付金の支払条件も確認したうえで検討しましょう。
ご自分に合った入院保障を、資料で比較しませんか?
スマート共済の保障・保険料・ご注意事項を確認してから検討できます。
こちらから必要項目を記入の上、無料の資料をご請求ください。



















