

78歳からでも入れる死亡・医療保障のある保険は?死亡と入院に備える選び方を解説

公開日:2026年9月28日 更新日:2026年9月28日
「78歳からでも、死亡保障と医療保障の両方に備えられる保険はある?」
「入院にも備えたいけれど、万が一のときには家族にお金を残したい」
「持病や通院歴があっても、今から検討できる保険を知りたい」
このようなお悩みをお持ちではありませんか。
結論からいうと、78歳からでも死亡保障と医療保障の両方に備えられる保険はあります。
方法は、死亡保険と医療保険を別々に契約する方法と、1つの商品で入院・手術・死亡など必要な保障を組み合わせる方法があります。
ただし、78歳からの保険選びでは「今、申し込めるか」だけを見るのでは不十分です。何歳まで保障を続けられるか、年齢とともに保険料がどう変わるか、健康状態の告知は何を確認するのかまで見て、自分に必要な保障を選ぶことが大切です。
この記事では、78歳から死亡保障・医療保障に備える方法、保険を選ぶときの確認ポイント、そしてプラス少額短期保険の「スマート共済」「家族への思いやり」「家族への思いやり 緩和型」の違いをわかりやすく解説します。
3商品の保障内容や告知、資料を手元でじっくり比較したい方は、目次の見出しからでも該当の保険詳細に進み、無料の資料請求をご利用いただけるのでぜひご利用ください。

1. 78歳からでも死亡保障と医療保障のある保険には入れる?
78歳でも申込みを検討できる保険はある
保険には商品ごとに申込可能年齢が定められていますが、78歳だからという理由だけで、すべての死亡保険や医療保障の選択肢がなくなるわけではありません。
プラス少額短期保険では、今回ご紹介する「スマート共済」「家族への思いやり」「家族への思いやり 緩和型」は、いずれも満20歳から89歳まで申込みを検討でき、最長99歳まで更新可能です。
死亡と医療を「同じ商品で備える」選択肢もある
「死亡保障も医療保障もほしい」という場合、必ず死亡保険と医療保険を別々に探さなければならないわけではありません。
たとえば「スマート共済」は、入院保障を基本に、手術保障・先進医療保障・死亡保障を必要に応じて組み合わせられる生活保障保険です。死亡時と入院時の両方を1つの商品の中で検討したい方にとって、選択肢の一つになります。
2. 78歳からの保険は「加入できるか」だけでなく「どう備えるか」が大切

78歳の平均余命は男性10.31年、女性13.48年
78歳から保険を考えるとき、「今から加入しても遅いのでは」と感じる方もいるかもしれません。しかし、保険は加入時点だけでなく、その後何年間続ける可能性があるかを考えて選ぶことが大切です。
2025年簡易生命表・78歳男性
平均余命 10.31年
平均的には80代後半までの期間を見据えた保障設計が必要になります。
2025年簡易生命表・78歳女性
平均余命 13.48年
加入後の更新年齢や、年齢に応じた保険料変動の確認が重要です。
※出典:厚生労働省「令和7(2025)年簡易生命表」
75~79歳の人口1人当たり国民医療費は年間79万9,700円
厚生労働省の「令和5年度 国民医療費」によると、75~79歳の人口1人当たり国民医療費は年間79万9,700円で、そのうち入院分は32万7,400円です。
また、厚生労働省の2025年の入院・外来医療等の調査・評価分科会では、2023年の入院患者に占める75歳以上の割合が57.2%とされています。
ここで大切なのは「医療費が高いから民間保険が必ず必要」ということではありません。
公的医療保険や貯蓄でどこまで備えられるかを確認したうえで、入院時の自己負担や公的保障だけではカバーしにくい費用に不安がある場合に、民間の医療保障を検討します。
※出典:厚生労働省「令和5(2023)年度 国民医療費」第5表、厚生労働省「令和7年度第3回入院・外来医療等の調査・評価分科会」
3. 78歳から死亡と医療に備える2つの方法
方法1:1つの商品で死亡保障と医療保障を組み合わせる
契約をできるだけまとめたい方は、入院保障を基本に死亡保障などを組み合わせられる商品を検討する方法があります。
この方法のメリットは、「入院したとき」と「亡くなったとき」の両方を一つの設計の中で考えやすいことです。今回ご紹介する商品の中では「スマート共済」がこの考え方に合います。
方法2:死亡保障を中心に、入院の一時金を付ける
「一番備えたいのは葬儀費用や家族に残すお金。ただし入院したときの急な出費にも少し備えたい」という場合は、死亡保険を中心にして入院一時金特約を付ける方法があります。
今回ご紹介する商品の中では「家族への思いやり」と「家族への思いやり 緩和型」がこの考え方に合います。いずれも、所定の条件のもとで日帰り入院から5万円または10万円の入院一時金特約を付加できます。
4. 78歳で保険を選ぶときの5つの確認ポイント
1. 78歳が申込可能年齢に含まれているか
まず確認したいのは、現在の年齢で新しく申し込めるかです。高齢者向けと書かれていても、商品によって申込可能年齢は異なります。
2. 何歳まで更新できるか
78歳から加入する場合は、加入できる年齢だけでなく保障を何歳まで継続できるかも大切です。前述のとおり、78歳の平均余命は男性10.31年、女性13.48年です。数年先だけではなく、その先まで見据えて更新可能年齢を確認しましょう。
3. 死亡と医療のどちらを重視したいか
「葬儀費用など死亡後の支出を優先したい」のか、「入院・手術など生前の医療費負担も重視したい」のかで、選ぶ商品は変わります。
4. 健康状態の告知を確認する
78歳では、年齢だけでなく健康状態が商品選びに影響することがあります。告知項目が少ない商品や引受基準緩和型の商品もありますが、告知項目が少ないことは「必ず加入できる」という意味ではありません。
5. 今の保険料だけでなく、更新後の保険料も見る
今回ご紹介する3商品はいずれも1年更新型です。「スマート共済」「家族への思いやり」「家族への思いやり 緩和型」は、保険料が5歳刻みで変動し、90歳以降は1歳刻みで変動します。
78歳時点の保険料だけで判断せず、80歳、85歳以降も無理なく継続できるかを確認しましょう。
少額短期保険の保障額には上限があります。
プラス少額短期保険のFAQでは、被保険者1人当たり死亡保険分野は300万円、医療保険分野は80万円の限度が案内されています。複数商品を申し込む場合も、合計が限度額を超えると申し込めません。
5. 死亡と医療をまとめて備えたいなら「スマート共済」
入院保障を基本に、手術・先進医療・死亡の保障を必要に応じて組み合わせる
死亡だけでなく、入院・手術まで備えたい人に合う

スマート共済は、今回の検索意図に最も直接合う商品です。「死亡時に家族へお金を残したい」「入院したときにも給付を受けたい」という2つのニーズを、1つの商品で考えられます。
告知は1つ。持病や入院・手術経験がある方も検討しやすい

スマート共済は告知項目が1つです。健康状態に不安があり、「78歳から新しく保険を探せるのか」と心配な方も比較しやすい設計です。
ただし、告知内容によってはお引受けできない場合があります。資料で告知内容と保障条件を確認してから検討しましょう。
保険料は月々1,000円台からのお手頃保険料設計
気になる保険料も、月々1,000円台からの続けやすい料金で設計しているため、年金生活の中でなるべく家計の負担をかけずに万が一に備えたい方でも検討しやすいです。
6. 死亡保障を中心に入院にも備えたいなら「家族への思いやり」

葬儀費用など万が一の支出を中心に、必要な分だけ死亡保障を準備
「死亡保障を主役」にしたい方に向く

家族への思いやりは、葬儀費用や遺品整理費用など、亡くなった後に家族が負担する費用に備えたい方に向く死亡保険です。
死亡保険金は50万円・100万円・150万円・200万円・250万円・300万円の6コースから選べます。高額な死亡保障ではなく、必要な費用に合わせて少額で備えたい場合に検討しやすい設計です。
保険料は月々1,000円台からのお手頃設計
保険料も、月々1,000円台からの続けやすい料金設計で設計しており、万が一のお亡くなりの際の備えも、家計の負担少なく備えられます。
保険料が高くなりがちなご高齢の方でも、ご検討頂きやすい死亡保険です。
日帰り入院から5万円または10万円の一時金特約を付けられる
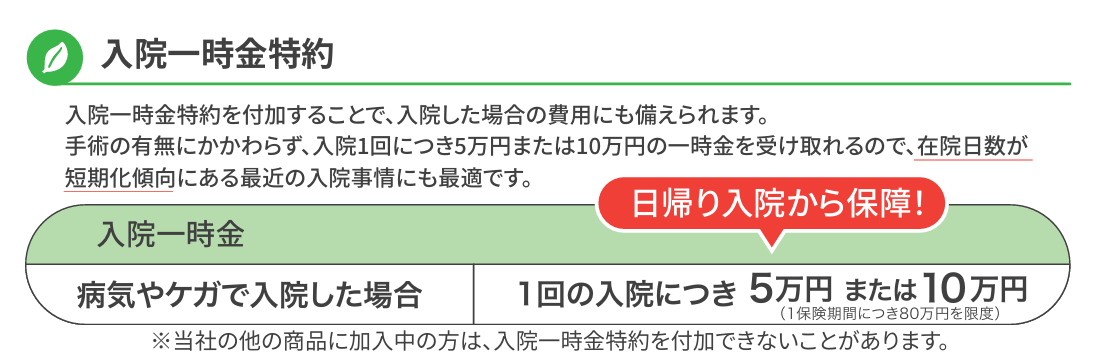
死亡保障を中心にしながらも、所定の条件を満たす場合、入院一時金特約を付加できます。「医療保障は最低限でよいが、入院時にまとまったお金があると安心」という方に合います。
7. 持病や通院歴が気になるなら「家族への思いやり 緩和型」

持病・通院歴・過去の入院や手術が気になる方も比較しやすい死亡保険

4つの少ない告知で申込みを検討できる
「家族への思いやり 緩和型」は、保険契約の引受基準を緩和した死亡保険です。持病がある、継続的に通院している、過去の入院・手術歴が気になるといった方も比較しやすい商品です。
一方で、持病があるからといって必ず緩和型を選ぶ必要があるわけではありません。健康状態について詳しく告知することで、通常型の「家族への思いやり」を申し込める場合があります。
緩和型には保障削減期間があります。
責任開始日から6か月以内に死亡保険金の支払事由が発生した場合、死亡保険金の支払額は50%に削減されます。通常型と保険料・告知・保障条件を比較して選びましょう。
8. 3商品の違いと選び方
まず「死亡と医療のどちらを主役にするか」で分ける
| 比較項目 | スマート共済 | 家族への思いやり | 家族への思いやり 緩和型 |
|---|---|---|---|
| 向いている方 | 死亡+入院・手術などをまとめて備えたい | 死亡保障を中心に、入院にも少し備えたい | 持病・通院歴が気になり、死亡保障を中心に備えたい |
| 新規申込年齢 | 満20~89歳 | 満20~89歳 | 満20~89歳 |
| 更新 | 最長99歳まで | 最長99歳まで | 最長99歳まで |
| 告知 | 1つ | 健康状態を詳しく告知 | 4つ |
| 医療への備え | 入院・手術・先進医療を組み合わせ | 入院一時金特約を付加可能 | 入院一時金特約を付加可能 |
| 死亡への備え | 死亡特約を付加 | 死亡保険が主契約 | 死亡保険が主契約 |
| 契約形態 | 1年更新・掛け捨て | 1年更新・掛け捨て | 1年更新・掛け捨て |
※商品概要を比較した表です。保障額、給付条件、免責・削減期間、保険料等の詳細は、パンフレット、重要事項説明書、約款をご確認ください。
選び方の目安
死亡・入院・手術をまとめて考えたいなら、まず「スマート共済」を確認します。
葬儀費用など死亡後の支出を中心に備えたいなら、「家族への思いやり」を確認します。
持病や継続的な通院、過去の入院・手術が気になるなら、通常型とあわせて「家族への思いやり 緩和型」を比較しましょう。
9. 78歳から保険を検討するときによくある質問
78歳からでも死亡保障と医療保障のある保険に入れますか?
78歳からでも申込みを検討できる保険があります。プラス少額短期保険の今回ご紹介した3商品は満20~89歳まで申込みを検討でき、最長99歳まで更新可能です。ただし、申込みには告知があり、健康状態等によってお引受けできない場合があります。
死亡保障と医療保障は別々に契約する必要がありますか?
必ずしも別々にする必要はありません。「スマート共済」のように、入院保障を基本に手術・先進医療・死亡保障を組み合わせられる商品もあります。一方、死亡保険を中心に入院一時金特約を付ける方法もあります。
78歳で持病があっても保険を検討できますか?
商品によっては、告知項目が少ない商品や引受基準緩和型の商品があります。ただし「持病がある=通常型には入れない」と決まっているわけではありません。通常型と緩和型の両方の告知条件を確認することが大切です。
78歳では終身保険と1年更新型のどちらがよいですか?
一概にどちらがよいとはいえません。保障期間、保険料、今後の保険料変動、必要な保障額によって適した選択肢は異なります。今回ご紹介した3商品は1年更新型のため、更新後の保険料も含めて継続可能か確認してください。
資料請求では何を確認すればよいですか?
申込可能年齢、更新可能年齢、告知項目、死亡保険金・入院給付金などの保障額、保障されない場合、保険料とその変動、緩和型の場合は保障削減期間を確認しましょう。3商品を並べて見ると、自分が重視したい保障を整理しやすくなります。
10. まとめ|78歳からは「入れる保険」ではなく「必要な保障が続けられる保険」を選ぶ
78歳からでも、死亡保障と医療保障の両方を検討できる保険はあります。
死亡・入院・手術などをまとめて備えたい → スマート共済
死亡保障を中心に、入院にも少し備えたい → 家族への思いやり
持病・通院歴が気になり、死亡保障を中心に備えたい → 家族への思いやり 緩和型
ただし、年齢だけで商品を決めるのではなく、現在の健康状態、公的保障、貯蓄、必要な死亡保障額、入院時にどの程度の費用を自分で負担できるかを整理して選ぶことが大切です。
また78歳からは、「今の保険料」だけでなく、何歳まで更新できるか、更新後も無理なく続けられるかまで確認しましょう。
「自分にはどの商品が合うのか」「通常型と緩和型の違いを手元で見比べたい」という方は、3商品の資料を取り寄せて、保障内容・告知・保険料を比較してみてください。
PS202609A-72-01


生活保障保険

告知は1つだけで入院などに備える

死亡保険

人生100年時代の万が一に備える死亡保険
引受基準緩和型死亡保険

持病がある方も申し込みやすい死亡保険
入院一時金特約付差額ベッド費用補償保険
引受基準緩和型

持病のある方もお申し込みいただけます
差額ベッド費用補償保険

入院時の差額ベッド代実質負担分を補償します
差額ベッド費用補償保険
引受基準緩和型

持病のある方もお申し込みいただけます
生活総合保険

必要な備えを自由に組み合わせ
無告知型女性特有疾病一時金保険

告知なしで入れる女性のための保険
生活保障保険_選択型

驚きの保険料で最大1,800万円の死亡保障!







